DASAR HUKUM
Undang-undang nomor 23 Tahun 2014 tentang Pemerintahan Daerah, Bagian Keempat Pemegang Kekuasaan Pengelolaan Keuangan Daerah pada pasal 283 ayat (1) menyatakan pengelolaan keuangan Daerah merupakan bagian yang tidak terpisahkan dari penyelenggaraan Urusan Pemerintahan yang menjadi kewenangan Daerah sebagai akibat dari penyerahan Urusan Pemerintahan. Dalam ayat (2) menyatakan pengelolaan keuangan Daerah sebagaimana ayat (1) dilakukan secara tertib, taat pada ketentuan peraturan perundang-undangan, efisien, ekonomis, efektif, transparan, dan bertanggung jawab dengan memperhatikan rasa keadilan, kepatuhan, dan manfaat untuk masyarakat.
Dalam upaya peningkatan akuntabilitas dan transparansi pengelolaan keuangan Daerah tertuang dalam Instruksi Presiden Nomor 10 Tahun 2016 tentang Aksi Pencegahan dan Pemberantasan Korupsi Tahun 2016 dan Tahun 2017, salah satu aksi Pencegahan dan Pemberantasan Korupsi pada inpres tersebut adalah Percepatan implementasi transaksi non tunai di seluruh Kementerian/Lembaga dan Pemerintah Daerah.
Peraturan Bupati Bulungan Nomor 31 Tahun 2017 tentang Sistem Pembayaran Belanja dan Penerimaan Pendapatan Non Tunai dalam Anggaran Pendapatan dan Belanja Daerah Kabupaten Bulungan Pasal 3 ayat (1) menyatakan setiap pembayaran belanja dan penerimaan pendapatan APBD wajib melalui sistem pembayaran dan penerimaan non tunai. Ayat (3) menyatakan Penerimaan pendapatan sebagaimana pada ayat (1) meliputi :
a. Pendapatan Asli daerah;
b. Penerimaan Dana Trasfer dan Pemerintah Pusat;
c. Bantuan keuangan dari Pemerintah Daerah Lainnya;
d. Pendapatan lain-lain yang sah.
Angsuran penjualan rumah dinas merupakan pendapatan lain-lain yang sah sebagaimana ayat (3) huruf d
Adapun Surat Edaran Menteri Dalam Negeri Nomor 910/1867/SJ tentang Implementasi Transaksi Non Tunai, mempertegas bahwa pelaksanaan transaksi non tunai pada Pemerintah Daerah paling lambat dilaksanakan pada tanggal 1 Januari 2018.
PERMASALAHAN
Bagian Umum Sekretariat Daerah melakukan penatausahaan penerimaan pendapatan asli daerah berupa retribusi pemakaian kekayaan daerah dan juga pendapatan Lain-lain PAD yang sah yang berupa angsuran penjualan rumah dinas Golongan III. Berdasarkan Keputusan Bupati Nomor 905/K-XI/900 Tahun 2019 tentang penetapan harga penjualan rumah dinas golongan III dan/atau tanah milik Pemerintah Kabupaten Bulungan di tetapkan tanggal 20 Nopember 2019. Berdasarkan keputusan tersebut terdapat 112 rumah dinas golongan III yang di jual dengan total nilai sebesar Rp. 18.399.691.133.
Pembayaran harga rumah dinas termasuk tanahnya dapat dilaksanakan secara tunai (lunas tanpa angsuran) atau angsuran. Dalam hal pembayaran dilakukan secara angsuran dilunasi dalam jangka waktu paling lama 20 Tahun. Angsuran terhitung mulai surat perjanjian di terbitkan setelah membayar uang muka sebesar 5 % dari harga penjulan.
Data wajib angsur per 31 Desember 2021 adalah 82 orang dengan total angsuran jatuh tempo sebesar Rp. 383.184.000 sedangkan realisasi sebesar Rp. 268.066.000 sehingga ada piutang daerah sebesar Rp. 115.118.000 yaitu tunggakan dari 31 wajib angsur. Jumah Piutang ini semakin tahun semakin bertambah bukan dipengaruhi karena wajib angsur bertambah tetapi karena kelalaian wajib angsur serta kurangnya kesadaran wajib angsur dalam memenuhi kewajibannya kepada pemerintah Daerah. Per 31 Desember 2022 piutang angsuran sebesar Rp. 299.057.400 naik sebesar Rp. 183.939.400 atau sebesar 159,78%. Sampai dengan Per 31 Desember 2023 piutang dari angsuran rumah dinas ini tercatat sebesar Rp. 555.606.800 naik sebesar Rp. 256.549.400 atau sebesar 85,78 % dengan jumlah 54 orang yang menunggak.
Dalam praktiknya, tunggakan ini menjadi catatan sebagai piutang angsuran penjualan rumah dinas dalam laporan keuangan Sekretariat Daerah hal ini terjadi bukan karena ketidak mampuan membayar, tetapi juga dipengaruhi oleh pola pembayaran manual yang masih bergantung pada kedisiplinan masing-masing pegawai/pensiunan sebagai wajib angsur yang membeli rumah dinas.
Untuk meminimalkan jumlah piutang/tunggakan dari angsuran penjualan rumah dinas dan untuk meningkatkan efektivitas pendapatan daerah perlu melakukan kerjasama dengan pihak bank berupa sistem auto debet rekening wajib angsur.
ISU STRATEGIS
Pengelolaan piutang Daerah saat ini menjadi salah satu perhatian dalam tata kelola pemerintahan karena berkaitan langsung dengan optimalisasi pendapatan daerah, transparansi keuangan dan reformasi birokrasi. Di sisi lain, pemerintah pusat maupun daerah sedang mendorong percepatan implementasi transaksi non tunai sebagai bagian dari digitalisasi pemerintahan dan penguatan akuntabilitas keuangan daerah.
Belum optimalnya penggunaan transaksi non tunai dipengaruhi rendahnya literasi digital masyarakat , kebiasaan pembayaran tunai, kekhawatiran keamanan dalam transaksi non tunai, hal ini berdampak pada kepatuhan dan ketepatan dalam pembayaran.
Masih tingginya jumlah piutang daerah yang berasal dari piutang pajak, piutang retribusi maupun piutang angsuran penjualan rumah dinas, menunjukan belum adanya upaya pemerintah Daerah atau pemangku kepentingan dalam penguatan sistem penagihan, penegakan regulasi bagi penunggak dan mengevaluasi laporan keuangan sebagai bahan penggambilan keputusan. Kondisi ini berdampak pada rendahnya efektivitas penagihan, keterlambatan penerimaan pendapatan daerah, serta meningkatnya risiko piutang macet.
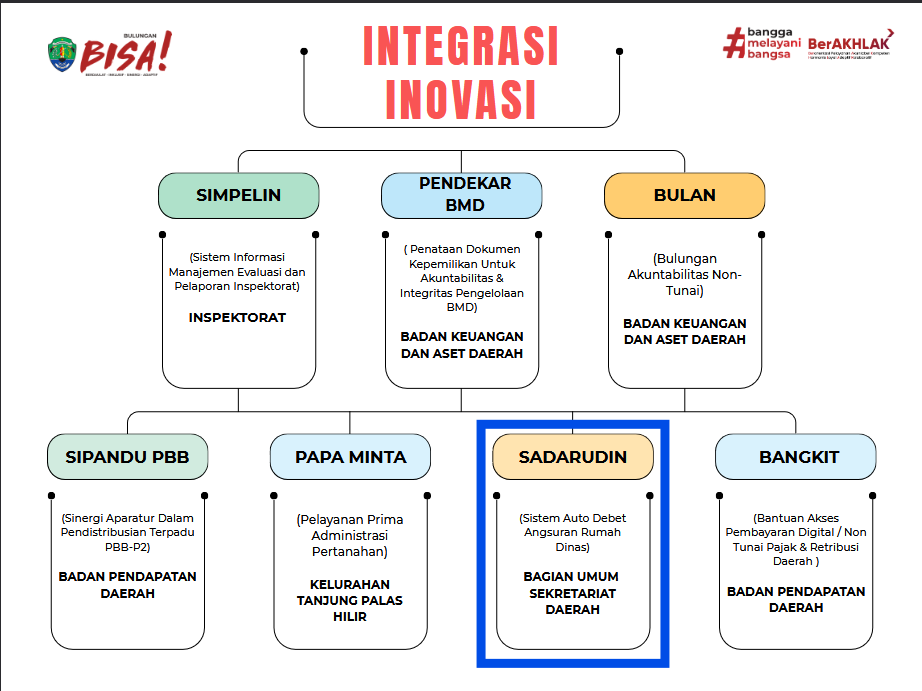
Melalui identifikasi isu-isu strategis ini, inovasi SADARUDIN sebagai respon kebijakan yang dirancang untuk:
- optimalisasi pendapatan
- optimalisasi penggunaan transaksi non tunai
- efektivitas penagihan dan pembayaran
METODE PEMBAHARUAN
Kondisi Sebelum Inovasi
Sebelum adanya inovasi pembayaran angsuran penjualan rumah dinas dilakukan secara setor tunai oleh wajib angsur dengan datang ke bendahara penerimaan.
Kepatuhan wajib angsur yang rendah sehingga pembayaran angsuran tidak dilakukan tepat waktu dalam setiap bulan
Kondisi Setelah Inovasi
Memberikan kemudahaan dan kenyamanan bagi wajib angsur tanpa harus datang ke kantor untuk menyetor sejumlah uang ke Bendahara Penerimaan, pembayaran dilakukan secara automatis melalui pemotongan/debet rekening wajib angsur sesuai tanggal yang telah disepakati setiap bulan, pembayaran tercatat secara otomatis dan real time sehingga meningkatkan transparasi dan akuntabilitas laporan bendahara
KEUNGGULAN/KEBAHARUAN
Auto debet bukan hal yang baru dalam transaksi. Perbankan telah lama mengunakan sistim auto debet ini dalam pemotongan kredit atas pinjaman nasabahnya. Sistem pambayaran angsuran secara auto debet merupakan salah satu bentuk digitalisasi transaksi pemerintah daerah yang memberikan kemudahan dalam proses pembayaran tagihan atau angsuran bersifat rutin bulanan.
Keunggulan auto debet adalah
1. Meningkatkan ketepatan waktu pembayaran
2. Efisien dan lebih praktis dalam proses penagihan dan pembayaran
3. Meningkatkan transparansi dan akuntabilitas serta
4. monitoring pembayaran lebih mudah
TAHAPAN INOVASI/BISNIS PROSES INOVASI
1. Tahapan Perencanaan dilakukan identifikasi permasalahan terkait tunggakan/piutang karena keterlambatan pembayaran dan ketidak patuhan wajib angsur. Tahap ini dilakukan inventarisasi data wajib angsur, menganalisis julah piutang dan bagaimana efektivitas penagihannya serta koordinasi dengan perangkat daerah terkait
2. Tahap pengajuan dan pendaftaran auto debet, pada tahap ini melakukan sosialisasi kepada wajib angsur manfaat auto debet, pendataan rekening bank wajib angsur, pengisian formulir persetujuan auto debet, mengajukan pendaftaran rekening wajib angsur pada bank mitra dan rekenig giro bendahara penerimaan
3. Tahap Pelaksanaan merupakan proses implementasi pembayaran angsuran melalui sistem perbankan yang dijalankan oleh bank mitra dengan melakukan auto debet/pemindahbukuan sejumlah uang dari rekening wajib angsur ke rekening Giro Bendahara Penerimaan
4. Tahap Monitoring, dilakukan untuk memastikan pelaksanaan auto debet berjalan optimal sesuai target, pengecekkan transaksi rekening Giro oleh Bendahara penerimaan secara berkala, memantau apakah terdapat kendala bagi wajib angsur dalam pembayaran atau tidak terdebet oleh bank dikarenakan saldo wajib angsur tidak mencukupi, bendahara melakukan pencatatan dan penyetoran dari rekening giro bendahara penerimaan ke Kas Daerah
5. Tahap Evaluasi, evaluasi dilakukan untuk mengetahui efektivitas SADARUDIN terhadap pembayaran angsuran rumah dinas dengan menganalisa dan mencatat jumlah penurunan piutang, menginventaris kendala teknis maupun administrasif untuk perbaikan dan pengembangan sistem